[ 運営会社 ]南陽吉久株式会社
0766-29-0077
9:00~16:00
いつもご愛読ありがとうございます。富山石川福井新築リフォーム補助金ナビ運営局です。
今回のコラムはリフォーム減税解説シリーズ!
①ローンあり編
②ローンなし編
2回に分けてくわしく解説しております。
初回の本コラムは②ローンなし編です。
返済期間10年以上のローンを新たに借りてリフォームした場合に使える減税制度を解説します。
※ローンを借りてリフォームした場合は別コラム「①ローンあり編」をご覧ください。
当サイトで作成した「増改築工事証明書」無料ダウンロードはこちら

マイホームの増改築工事やリフォームをした場合、要件を満たせば所得税の還付や固定資産税の減額を受けられるリフォーム減税があることをご存じですか?
リフォーム減税制度は、返済期間10年以上のローンを借りて工事した場合と、ローンなし(現金)の場合で使える制度が異なります。
【リフォーム減税はローンがある・なしで2つの制度がある】

リフォーム工事費の支払いを預貯金など現金で支払った場合、要件を満たせば、工事を実施した当年度の所得税を還付してもらえる
「リフォーム促進税制」が利用できます。
リフォーム工事が完成した年度の確定申告手続きが必要、
還元される所得税額は、減税対象として認められている性能向上工事の『標準的な工事費用相当額』×10%です。
最大控除額は性能向上工事ごとに異なりますが、性能向上工事1種につきおよそ20万まで還付を受けることができます。
性能向上工事を複数実施している場合は最大控除額を加算でき、制度上はいちどに80万まで所得税を取り戻すことが制度上可能です。
還元される税金の計算は下記となります。
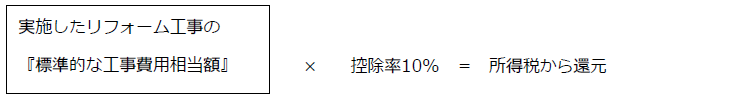
※『標準的な工事費用相当額』とは、あらかじめ国交省の告示で定められた目安工事費の額。
実際の工事見積書の額は減税額の計算には使いません。次の項で解説します。
※所得税の還元はご自身が納めた税額以上に還付されません。
リフォーム促進税制は、何らかの性能向上リフォーム工事をすることが必須となっています。
性能向上工事の内容は
所得税の減税として【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種類あり、
固定資産税の減税は【耐震】【バリアフリー】【省エネ】【長期優良住宅化】の4種のみ認められています。
※固定資産税の減税制度は本コラムでは解説省略します
リフォーム促進減税制度は工事要件を満たしているということについての証明書が確定申告時に必須です。
その証明書を「増改築工事証明書」といいます。
証明書の発行者となるのは主に建築士事務所。発行はリフォーム工事完成後となります。
なお、「増改築工事証明書」は令和8年4月から新様式となりました。
エクセルまたはPDF様式のみになっていますので今のうちに入手しておきましょう。
国交省HPの雛形はこちら。
「増改築工事証明書」
リフォーム促進税制(ローンなし)
▼ 工事完了後の居住開始日:2026年4月1日~
ダウンロードはこちら
※エクセル版またはPDF版のみ
コラム最後には当サイトで内容まで記入した「増改築工事証明書」無料ダウンロードあり!
ぜひご活用ください。
リフォーム促進税制を活用のためには、実施したリフォーム工事が
性能向上工事として
【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種類のいずれか1つ以上に該当することを建築士に証明してもらう必要があります。
それぞれのテーマごとに要件が設定されているので確認が必要です。
下記が要件をまとめた表です。
(ローンの借り入れがありの場合も含めた7パターンをまとめた表です)
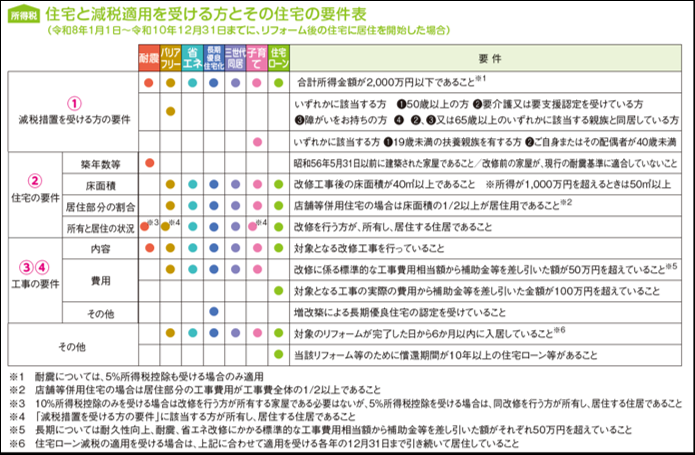
出典:国交省HP『住宅をリフォームした場合に使える減税制度について』より
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000251.html
旧耐震基準(昭和56年5月31日以前の耐震基準)の住宅が対象。
旧耐震住宅を現行の耐震基準に適合するような耐震改修工事を行うこと(例:Iw値1.0以上になる等)。
1階2階全体の評価を実施した場合を指し、耐震診断せずに構造用合板で壁を補強しただけの工事は対象外。
詳しくはこちら
https://www.mlit.go.jp/jutakukentiku/house/content/001732312.pdf
高齢者または障がい者など下記に該当した者の居住する住まいが対象。
ローンありの住宅ローン減税(増改築)制度とは異なり、リフォーム促進税制の場合はバリアフリー減税には人的要件がある点に注意。
<人的要件>
・50歳以上の者
・要介護または要支援の認定を受けている者
・障がい者
・65歳以上の親族と同居している住宅 等。
控除対象となるバリアフリー工事は生活動線上のバリアフリー化としてトイレやお風呂の改修などで活用できます。
すまいのユニットバス設置工事の発注者がたまたま50歳以上のお客様であれば、バリアフリー性能向上工事で所得税減税の対象になりやすいでしょう。
<工事要件>
・通路または出入口の幅拡張
・浴室の改良(入浴又はその介助を容易に行うために浴室の床面積を増加させる工事、浴槽をまたぎ高さの低いものに取り替える工事、固定式の移乗台、踏み台その他の高齢者等の浴槽の出入りを容易にする設備を設置する工事、高齢者等の身体の洗浄を容易にする水栓器具の設置、または同器具に取り替える工事)
・便所の改良(排泄又はその介助を容易に行うために便所の床面積を増加させる工事、便器を座便式のものに取り替える工事、座便式の便器の座高を高くする工事)
・手すりの取り付け
・床の段差解消
・出入口の戸の改良
・滑りにくい床材への改良
詳しくはこちら
https://www.mlit.go.jp/jutakukentiku/house/content/001885708.pdf
<工事要件(必須要件)>
窓改修を1か所以上行うこと。
使用する窓は平成28年省エネ基準以上の窓(窓の熱貫流率4.7以下)であること
ローンありの「住宅ローン減税(増改築)」制度とは異なり全居室の全窓とはしていないので使いやすいです。
さらに、窓改修と同時に行った下記の工事も控除対象として加算可能、
住宅省エネ2026キャンペーン補助金の申請ができた案件は該当することが多いでしょう。
・躯体の断熱改修工事
・高効率空調機(エネルギー区分いのエアコンなど)
・高効率給湯機器(エコジョーズ、エコキュート、エネファームに限る)の設置
・太陽光発電システムの設置工事も減税対象工事
詳しくはこちら
https://www.mlit.go.jp/jutakukentiku/house/content/001756025.pdf
親、子、孫の3世代で助け合い、暮らせるよう住宅設備を増やすリフォームが対象。
具体的には下記4つの設備を増設する場合が対象。
<工事要件>
・調理室を増設する工事
・浴室を増設する工事
・便所を増設する工事
・玄関を増設する工事
詳しくはこちら
https://www.mlit.go.jp/jutakukentiku/house/content/001732349.pdf
長期優良住宅(増改築)の認定を受けてリフォームした住宅が対象。
長期優良住宅(増改築)認定を取得するためには、
既存住宅の耐久性向上リフォーム(例:外壁の通気構造化工事、土台の防蟻防腐工事など)、
省エネ性能向上リフォーム(全窓改修や断熱改修)、
耐震改修リフォーム(現行の耐震基準に適合)、
給排水管の更新(維持管理の向上)などが必須となります。
あらかじめこの認定を取得する計画で大規模改修リフォームした場合などが対象、
既存住宅で長期優良住宅の認定を取得するためにしなくてはらならない性能向上工事の方がよほどハードルが高いので、
リフォーム減税側の必須工事の確認よりも、まず長期優良住宅(増改築)の認定が必要という点を理解しておきましょう。
https://www.mlit.go.jp/jutakukentiku/house/content/001732354.pdf
若者子育て世帯が親世代と同居するために実家を増築したりリフォームする場合を想定。
国策は、三世代が同居できるすまいに改修することをすまいの性能向上だと考えています。
若者世帯が新築住宅の取得が難しくなっている今、実家同居はリアルな選択であり、
木造住宅が多い北陸にとって増改築リフォームへの対応は今後増えていくものと思われます。
同居前提で実家リフォームする若者世帯への支援メニューがあることを知っておきましょう。
<人的要件>
19歳未満の扶養親族を有している者 、または、申請者又はその配偶者が40歳未満であること。
<控除対象となる工事>
主に増築や水回り設備の増設が対象、若者世帯のLDKを新しく作る場合などに対象にしやすいでしょう。
・住宅内における子供の事故防止する工事
・対面式キッチンへの交換工事
・開口部の防犯性を高める工事
・収納設備を増設する工事
・窓の防音性を高める工事
・子ども部屋の増設や子どもを見守りやすい間取りへ変更する工事
詳しくはこちら
https://www.mlit.go.jp/jutakukentiku/house/content/001885709.pdf
前項でリフォーム促進税制対象となる6つの性能向上工事6種類の要件についてくわしく解説しました。
いずれの性能向上工事にも当てはまらないリフォーム工事は減税対象外ですので、「増改築工事証明書」を発行する必要はありません。
たとえば下記が例です。
<リフォーム減税対象にならない工事の例>
・外壁や屋根を塗装するのみの工事
・外壁や屋根をカバー工法で新しくするなどして下地を更新しないリフォーム
・内装工事で壁下地ボードは残してクロスのみ貼り換えた工事
・内装工事で新しいフローリング材をカバー工法で施工した工事
・ウッドデッキや車庫の設置など外構工事全般
・窓改修はしたが先進的窓リノベ補助金を差し引いくと自己負担相当が50万未満となる工事
どんなリフォーム工事でも減税制度が使えるわけではないので注意しましょう。
また、省エネ改修やバアリアフリー改修などで補助金や介護保険制度の給付金を利用した場合は、
工事としては該当すると証明するが、確定申告が通るかどうかを約束するものではないということも説明しておきましょう。
「増改築工事証明書」はリフォーム促進税制により所得税の減税を確定申告する時に、税務署へ提出必須の証明書です。
建築士としてどう書けばよいのか、当サイトでもよくご相談いただきます。
新しい「増改築工事証明書」の書き方について解説していきましょう。
当サイトで内容まで記入した「増改築工事証明書」無料ダウンロードあり!
ぜひご活用ください。
1枚目
・証明申請者(確定申告者)の住所、氏名、建物の登記簿上の住所を聞いて書きましょう
・工事完了年月日としてリフォーム工事が完成した年月日を記載
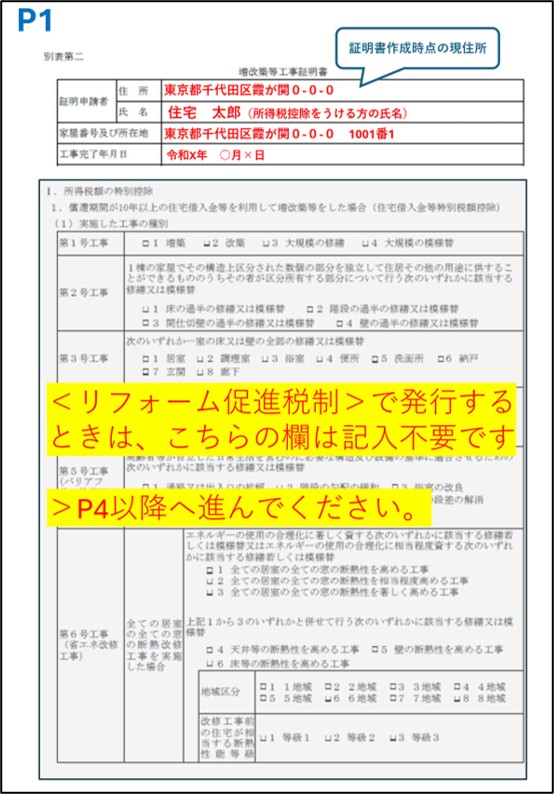
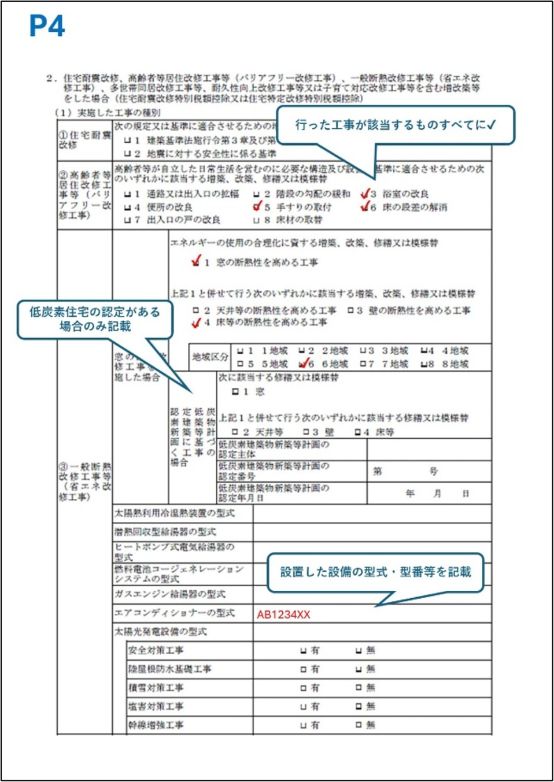
2枚目・3枚目 (4ページ目まで飛びます)
(1)実施した工事の種別(控除率10%)
実施した性能向上リフォームを6つのテーマごとに工事内容を記載します。
【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種の欄が次々出てくるので、
各工事テーマ別の工事要件を満たしたもののみを記入します。
なお1か所の窓工事を【省エネ】にも【子育て改修】にも当てはめるなどの重複は不可。
補助金をもらっていても工事の事実は証明してかまいませんので記載しましょう。
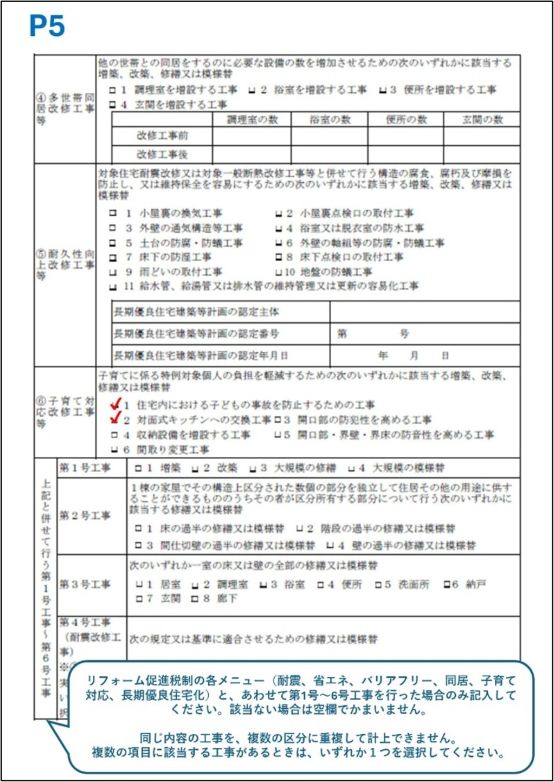
3枚目 (5ページ目)
(1)実施した工事の種別 の続き
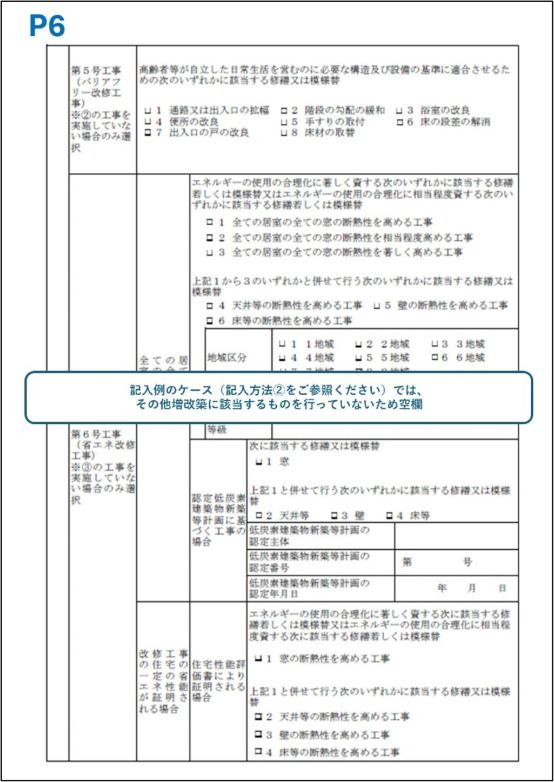
「上記と合わせて行う第1号~第6号工事」
上記=メインとなる6つの減税対象性能向上リフォームとは別で、「第1号工事~第6号工事」に該当するもので重複しない工事がある場合は、追加的に控除対象工事「その他の工事」として控除対象として加算可能。なおこの項目は控除率が10%ではなく5%で計算するおまけ的な控除です。
なお「第1号工事~第6号工事」がどんな工事なのか詳細は別コラムで解説あり。
3.控除対象工事「第1号工事~第6号工事」とは
4枚目 (8ページ目 上段)
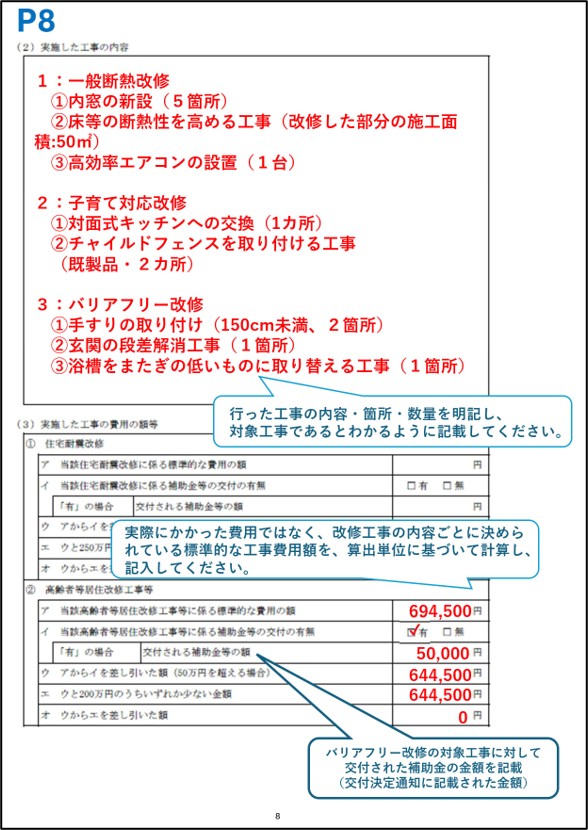
(2)実施した工事の内容
実施した具体的なリフォーム工事の内容を、6つの性能向上工事のどれを実施したのか読みとれるように記載します。
性能向上テーマごとに控除対象工事のみなし工事金額『標準的な工事費用相当額』の単位が異なるので
それに合わせておくと良いでしょう。
【省エネ】の窓改修で減税したいのであれば【省エネ】の『標準的な工事費用相当額』は単位が「窓改修の面積の割合」なので、
住宅の全ての開口部の面積を算出し、それに対するリフォーム設置窓の開口部面積合計を計算します。
【バリアフリー】減税する場合ば、浴室や脱衣所など工事した部屋の床面積(㎡)を記載します。
※『標準的な工事費用相当額』とは
『標準的な工事費用相当額』は、あらかじめ国交省の告示によって定められたみなし工事費。
【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種の性能向上工事別に、
材料費+既存設備解体撤去費+施工費の合計を相場で丸めたみなし工事費です。
実際の工事見積書は減税額の算出には使われません。
国交省HP「リフォーム促進税制(所得税・固定資産税)について」に資料掲載あり。
https: //www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000248.html#barrierfree
4枚目 (8ページ目 下段)
(3)実施した工事の費用の額等
所得税の減税を申告する金額が具体的に算出される最も重要な部分です。
P11は『標準的な工事費用相当額』の合計、つまり控除額の基礎となる性能向上工事の額の最終的な合計額を算出できるページです。
P11の⑰に数字が表示されない時は、エクセル書式が今回のリフォーム減税は0円だと評価していることを意味します。
<例>浴室ユニットバス更新リフォーム工事で減税したい場合
P4 ②高齢者等居住改修工事【バリアフリー改修】をチェック。
P8 工事内容を記載。
・浴槽をまたぎの高さの低いものに取り替える工事の『標準的な工事費用相当額※』=529,100円/カ所
・高齢者等の身体の洗浄を容易にする水栓器具を設置し又は同器具に取り替える工事の『標準的な工事費用相当額※』= 56,900円/カ所
P11 ⑰に 586,000円と表示。→⑰の10%の58,600円を確定申告により還付申告できます。
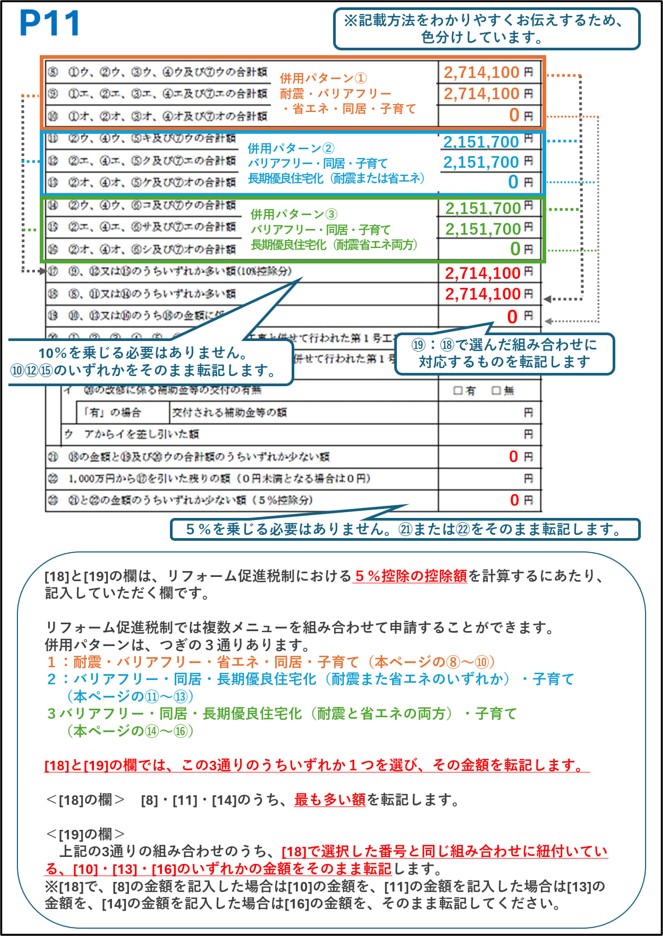
※上記は【バリアフリー】+【省エネ】+【子育て改修】で申告する場合の書き方みほんです。
5枚目(17ページ目まで飛びます)
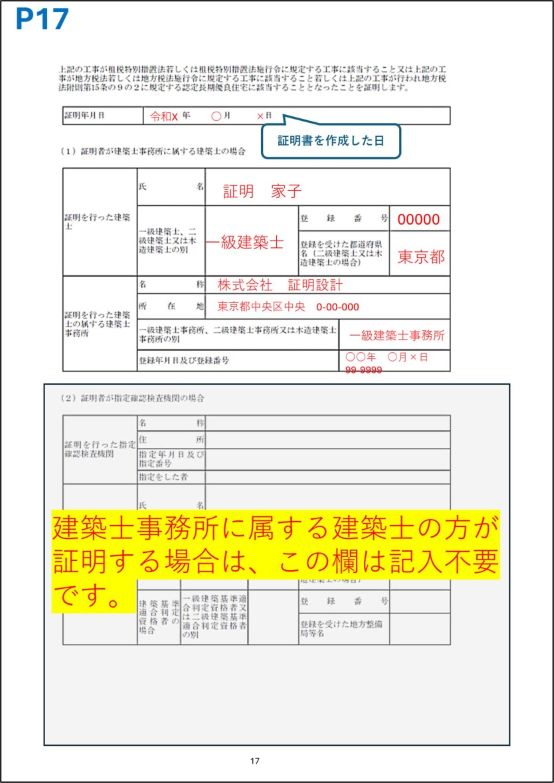
(1)証明者が建築士事務所に属する建築士の場合
・建築士の氏名と建築士事務所登録の番号などを記載。
・建築士の認印の捺印は令和8年4月版から不要となりました。
出典:国土交通省HP 住宅リフォームの減税制度において使用する証明書(増改築等工事証明書・住宅耐震改修証明書)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000250.html
本コラムでご紹介した「リフォーム促進税制」は、適用年が令和8年1月1日~令和10年12月31日までとなっています。
この期間内にリフォーム工事が完了した場合で減税を希望する場合は、工事完了年度の確定申告で申告が必要です。
リフォーム工事を実施した翌年の2月16日~3月15日の期間内に、納税者(お客様)が所管の税務署へ下記の必要書類①~を提出しましょう。
<確定申告時に提出するもの>
➀確定申告書 ・・・税務署等で入手
②住宅特定改修特別控除額の計算明細書・・・・税務署等で入手
③建物の登記事項証明書・・・法務局で入手
④リフォーム工事請負契約書の写し
⑤補助金等の交付を受けている場合は金額がわかる書類・・・交付決定ハガキなど
⑥増改築等工事証明書(原本)←本コラムで詳しく解説
年末ごろになると、とっくに引き渡しが終わったお客様から「増改築工事証明書」が欲しいと電話がかかってくることがよくあります。
国の要請もあり、税務署職員は市民に減税制度の説明を必ず伝えています。
リフォーム事業者はリフォーム契約時にそのような情報も積極的に案内すると良いでしょう。
年金生活者になってからより現役世代のうちにしっかりリフォームしようという需要創出にもなると思いますよ。
消費者向けのおすすめチラシはこちら。
国交省作成「リフォーム支援制度まるわかりガイド」
今回はリフォーム減税制度のうち、ローン借り入れをせず現金でリフォーム工事をした場合の「リフォーム促進税制」申告用、増改築工事証明書の解説を詳しくしました。いかがだったでしょうか。
お客様が自宅をリフォームしたことを理由に所得税の減税制度を活用したい場合、【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種類の性能向上工事のうち1つ以上を行っていることが必要です。
6つの性能向上工事のどれかに該当するかどうか、テーマごとの人的要件や必須工事要件を満たすのか、テーマごとに算出した『標準的な工事費用相当額』の合計はいくらになるのか、全て建築士が確認し、増改築工事証明書で証明しないと減税制度が利用できません。
かなり重要な役割を果たす証明書「増改築工事証明書」ですが認知度は低め。
建築士事務所登録を持たないリフォーム事業者に工事を頼むと、リフォーム減税制度によるキャッシュバックが0円になって結果として割高になることも。
工務店の皆様は、補助金情報と同じくらい減税制度のしくみについてOB施主様にご案内していくと良いでしょう。
また、【耐震】【バリアフリー】【省エネ】【三世代同居】【長期優良住宅化】【子育て改修】の6種類の性能向上工事についても理解しておきましょう。
当サイトで内容まで記入した「増改築工事証明書」無料ダウンロードはこちらのバナーをクリック!